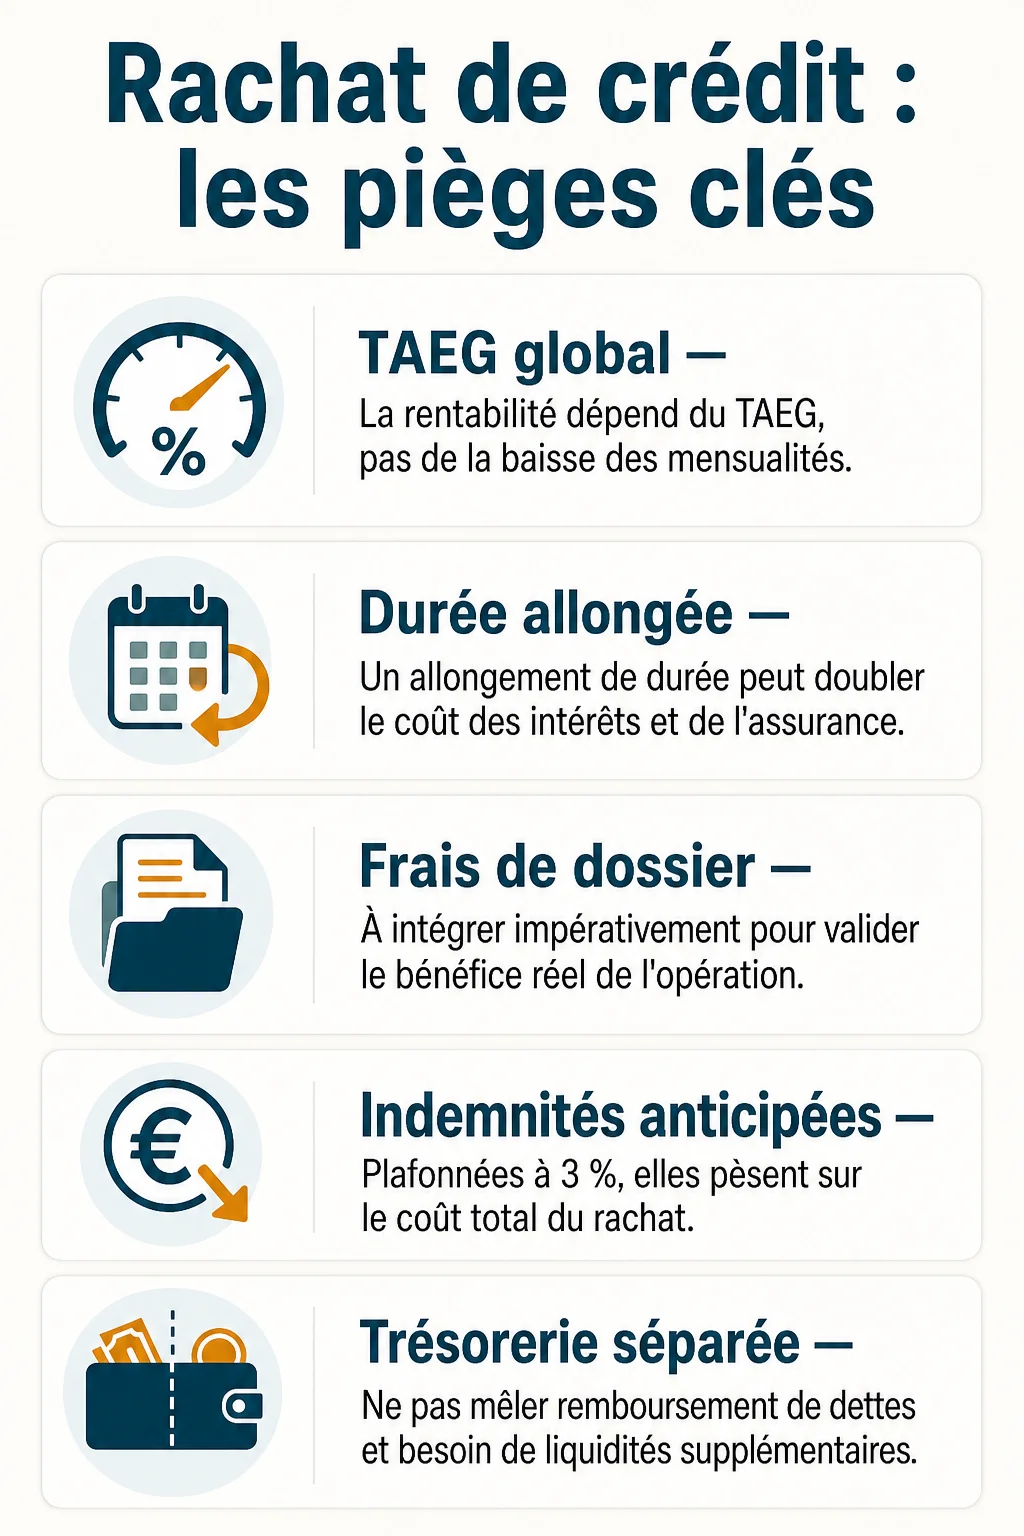
L’essentiel à retenir : la rentabilité d’un rachat de crédit dépend exclusivement de son TAEG global et non de la baisse faciale des mensualités. Un allongement de la durée de remboursement peut doubler le coût des intérêts et l’assurance. Vous devez impérativement intégrer les frais de dossier et les indemnités de remboursement anticipé, plafonnées à 3 %, pour valider le bénéfice réel de l’opération.
Le regroupement de dettes permet de fusionner plusieurs emprunts en une seule mensualité pour optimiser votre gestion budgétaire. Cependant, cette restructuration financière nécessite une vigilance absolue pour identifier chaque rachat de crédit pièges et sécuriser votre patrimoine sur le long terme.
Une réduction immédiate de vos échéances masque souvent un allongement de la durée de remboursement qui alourdit considérablement le coût total de l’opération. Nous décortiquons ici les mécanismes de calcul du TAEG et les frais annexes pour vous aider à valider la rentabilité réelle de votre projet.
Synthèse stratégique : déceler un rachat de crédit pièges
Un rachat de crédit rentable se juge sur un TAEG global incluant frais de dossier et d’assurance. L’économie mensuelle cache souvent un surcoût total dû à l’allongement de la durée, nécessitant une analyse rigoureuse de votre situation financière vers l’inventaire des dettes.
Analyse de la situation financière personnelle
Listez précisément vos dettes actuelles, incluant crédits renouvelables et prêts personnels. Notez chaque capital restant dû et les mensualités correspondantes sans exception. Cette transparence est la base de votre stratégie.
Évaluez la pérennité de vos revenus professionnels. Vos ressources doivent couvrir les charges fixes sur plusieurs années. Anticipez les changements de situation personnelle. Cette stabilité garantit la viabilité du projet de restructuration.
Définissez vos priorités budgétaires. Cherchez-vous l’oxygène mensuel ou l’économie globale ?
Évaluation des besoins réels de financement
Séparez strictement le remboursement des dettes de l’éventuel besoin de trésorerie supplémentaire. Cette enveloppe de confort augmente mécaniquement le coût total. Ne financez que le strict nécessaire pour votre équilibre.
Ciblez prioritairement les crédits aux taux d’intérêt les plus élevés. Les découverts bancaires et réserves d’argent coûtent cher. Leur intégration dans le rachat assainit immédiatement votre gestion quotidienne.
Projetez-vous sur vos investissements futurs, comme un achat immobilier. Votre capacité d’emprunt sera impactée par cette nouvelle structure de dette.
Importance du TAEG pour la comparaison
Fiez-vous uniquement au Taux Annuel Effectif Global pour juger une offre. Ce chiffre agrège les intérêts, les frais de dossier et l’assurance. C’est le seul juge de paix fiable.
Écartez systématiquement les propositions mettant en avant le taux nominal seul. Ce dernier occulte souvent des coûts annexes prohibitifs. Exigez une transparence totale sur chaque ligne de frais.
Comparez ce taux avec celui de vos contrats actuels. L’opération n’a de sens que si le gain financier est mathématiquement prouvé.
Piège n°1 : l’illusion de la mensualité réduite
Le rachat de crédit pièges : la baisse immédiate de vos prélèvements peut masquer un gouffre financier sur le long terme.
Calcul du coût total du crédit
Multipliez la nouvelle mensualité par le nombre total de mois. Additionnez ensuite tous les frais initiaux versés. Comparez ce résultat à la somme restant due de vos anciens prêts. La différence représente le coût réel de votre confort.
Visualisez l’effort financier sur toute la durée. Un gain de cent euros par mois peut coûter des milliers d’euros.
Chiffrez précisément ce surcoût. Ne signez rien sans avoir ce montant global en tête.
Impact sur le reste à vivre mensuel
Calculez votre nouveau budget après l’opération de regroupement. Ce surplus de liquidités doit servir à stabiliser vos finances. Ne l’utilisez pas immédiatement pour de nouvelles dépenses superflues.
Reconstituez une épargne de précaution avec l’économie réalisée. Cette réserve vous protège des futurs imprévus sans recourir au crédit. C’est la clé pour sortir durablement de l’endettement.
Protégez votre pouvoir d’achat. Une gestion saine évite de retomber dans les travers passés.
Risque de spirale de surendettement
Interdisez-vous formellement de souscrire de nouveaux prêts à la consommation. Le rachat libère de la capacité d’emprunt, ce qui constitue une tentation dangereuse. Beaucoup d’emprunteurs rechutent en quelques mois seulement. Soyez extrêmement vigilant sur vos habitudes de consommation.
- Signes d’alerte du surendettement comme l’accumulation de retards de paiements.
- Recours possible à la commission de surendettement de la Banque de France.
- Importance capitale du conseil budgétaire pour stabiliser votre situation.
4 frais annexes à identifier avant la signature
Pourtant, le taux d’intérêt n’est que la partie émergée de l’iceberg financier qui vous attend.
Identification des frais de dossier bancaires
Vérifiez le montant prélevé par la banque prêteuse. Ces frais rémunèrent l’analyse de votre dossier. Ils varient de zéro à un pourcent.
Négociez ces coûts fixes dès le premier entretien. Un bon profil obtient une réduction significative. Ces économies améliorent la rentabilité globale.
Intégrez ces sommes au calcul. Elles pèsent sur le départ.
Calcul des indemnités de remboursement anticipé
Épluchez vos contrats pour trouver les clauses de remboursement anticipé. Les banques exigent des pénalités plafonnées par la loi. Calculez ces indemnités pour chaque prêt racheté.
Estimez le poids de ces pénalités sur l’économie totale. Elles peuvent annuler le bénéfice d’un taux bas.
Anticipez ces sorties d’argent. Elles sont dues dès la clôture.
Rôle des frais de garantie et de courtage
Prévoyez les honoraires de votre courtier. Ce professionnel doit être rémunéré pour son expertise. Son coût est souvent inclus dans le financement.
| Type de garantie | Coût estimé | Avantages | Inconvénients |
|---|---|---|---|
| Hypothèque | 3% du rachat | Sécurité bancaire | Frais de notaire |
| Cautionnement | Cotisation FMG | Restitution finale | Frais initiaux |
| Nantissement | Frais réduits | Mise en œuvre | Actifs bloqués |
Piège n°3 : l’allongement disproportionné de la durée
Alors, pourquoi la banque accepte-t-elle si facilement de réduire vos mensualités sans sourciller ?Mécanisme de l’allongement de la durée
Comprenez que l’allongement de la durée ralentit l’amortissement du capital. Vous remboursez moins de principal chaque mois au début. Cela augmente mécaniquement la période de vulnérabilité financière.
Analysez la structure de vos nouvelles échéances avec soin. Une durée étendue sur vingt ans au lieu de dix change tout. Votre dette vous suivra bien plus longtemps que prévu initialement.
Comparez les durées résiduelles. Le temps est votre ennemi financier le plus coûteux.
Accumulation des intérêts sur le long terme
L’allongement de la durée d’un crédit peut doubler le coût des intérêts, même avec un taux nominal inférieur, car le capital reste dû plus longtemps.
Observez le poids des intérêts dans le tableau d’amortissement. Ils s’accumulent chaque mois supplémentaire passé sous contrat.
Le temps valorise l’argent. La banque gagne sur la durée ce qu’elle perd sur le taux.
Coût de l’assurance emprunteur étendue
Calculez le montant total des primes d’assurance sur la nouvelle période. Plus le crédit est long, plus vous payez de cotisations. Ce poste de dépense devient souvent massif et sous-estimé.
Utilisez la délégation d’assurance pour faire jouer la concurrence. Vous pouvez réduire ce coût de moitié par rapport au contrat groupe bancaire.
Vérifiez vos garanties. Elles doivent correspondre à votre situation de santé actuelle.
2 risques patrimoniaux liés aux garanties réelles
Bref, au-delà des chiffres, c’est votre patrimoine immobilier qui peut se retrouver directement sur la sellette.
Analyse du taux d’endettement post-rachat
Appliquez des règles de calcul rigoureuses pour votre taux d’endettement. Vos charges totales ne doivent pas excéder le tiers de vos revenus nets. Une marge de sécurité demeure indispensable.
Vérifiez votre capacité de remboursement réelle après déduction des charges de vie. Le reste à vivre constitue l’indicateur majeur pour votre foyer. Ne le sacrifiez sous aucun prétexte.
Anticipez vos projets futurs. Un endettement mal calibré paralyse tout nouvel emprunt immobilier potentiel.
Risques liés à la garantie hypothécaire
Soyez conscient des risques en cas de mise en garantie de votre logement. L’hypothèque autorise la banque à saisir le bien lors d’impayés prolongés. Cette décision impacte lourdement votre famille. Assimilez les procédures légales avant de signer.
Privilégiez les solutions de cautionnement mutuel si possible. Elles évitent les frais de notaire et les coûts liés à la mainlevée.
Protégez votre toit. La sécurité de votre logement doit rester votre priorité absolue.
Recommandations du HCSF sur les seuils
Respectez le plafond d’endettement fixé à 35 % par les autorités financières. Le Haut Conseil de Stabilité Financière impose ces normes aux banques. Elles visent à protéger les emprunteurs contre l’insolvabilité.
Nous préconisons de suivre ces indicateurs de performance financière :
- Taux d’endettement maximum de 35%
- Durée maximale de 25 ans
- Marge de flexibilité de 20% pour les banques
- Importance capitale du reste à vivre
Sécurisation du parcours et recours légaux
Pour ne pas transformer cette opportunité en cauchemar, vous devez impérativement verrouiller l’aspect juridique.
Vérification de l’agrément ORIAS des courtiers
Consultez systématiquement le registre officiel de l’ORIAS avant de confier vos documents. Ce site recense tous les intermédiaires financiers autorisés à exercer. C’est votre première barrière contre la fraude.
Validez l’identité de votre conseiller par des canaux officiels et certifiés. Ne transmettez jamais de fonds avant le déblocage effectif du prêt. La loi interdit tout paiement avant la signature définitive du contrat. Signalez immédiatement toute demande d’argent suspecte aux autorités compétentes.
Aucun versement de quelque nature que ce soit ne peut être exigé d’un particulier avant l’obtention d’un ou plusieurs prêts d’argent.
Procédures légales de rétractation et délais
Utilisez votre droit de rétractation si vous avez le moindre doute après signature. Vous disposez généralement de quatorze jours pour changer d’avis sans motif. C’est une sécurité légale indispensable.
Respectez scrupuleusement les délais de réflexion obligatoires selon la nature du prêt. Pour un rachat immobilier, vous devez attendre dix jours avant d’accepter l’offre. Ne cédez jamais à la pression d’un conseiller trop pressé. Prenez le temps d’analyser chaque clause.
Notifiez votre décision à l’établissement prêteur par courrier recommandé avec accusé de réception. Conservez une copie de tous vos échanges. Cette trace écrite protège vos droits en cas de litige futur.
Pour réussir votre restructuration, comparez impérativement les TAEG et anticipez les frais de remboursement anticipé ainsi que l’allongement de la durée. Vérifiez l’agrément ORIAS de vos interlocuteurs dès aujourd’hui pour sécuriser votre patrimoine. Maîtrisez ces paramètres pour transformer vos dettes en un levier de stabilité durable.