Temps de lecture estimé : 7 minutes
Points clés à retenir
- Net = brut × (1 − taux de charges) : environ 23 % retirés dans le privé
- Non-cadre : 77 % du brut ; cadre : 75 % ; fonction publique : environ 80 %
- Du net au brut : divisez par (1 − taux), le coefficient 1,3 reste approximatif
- Heures supplémentaires majorées de 25 % puis 50 %, à ajouter au brut avant calcul
- La fiche de paie et le simulateur Urssaf donnent le montant exact
Calcul salaire brut net : ce qui change entre les deux montants
Le calcul salaire brut net consiste à retirer environ 23 % du brut pour un salarié du privé, avec une fourchette de 21 à 25 % selon Hellowork. Pour un salarié de la fonction publique, la retenue tombe autour de 20 à 21 %. Ces pourcentages donnent une estimation, jamais un montant exact.
Ce que contient le salaire brut
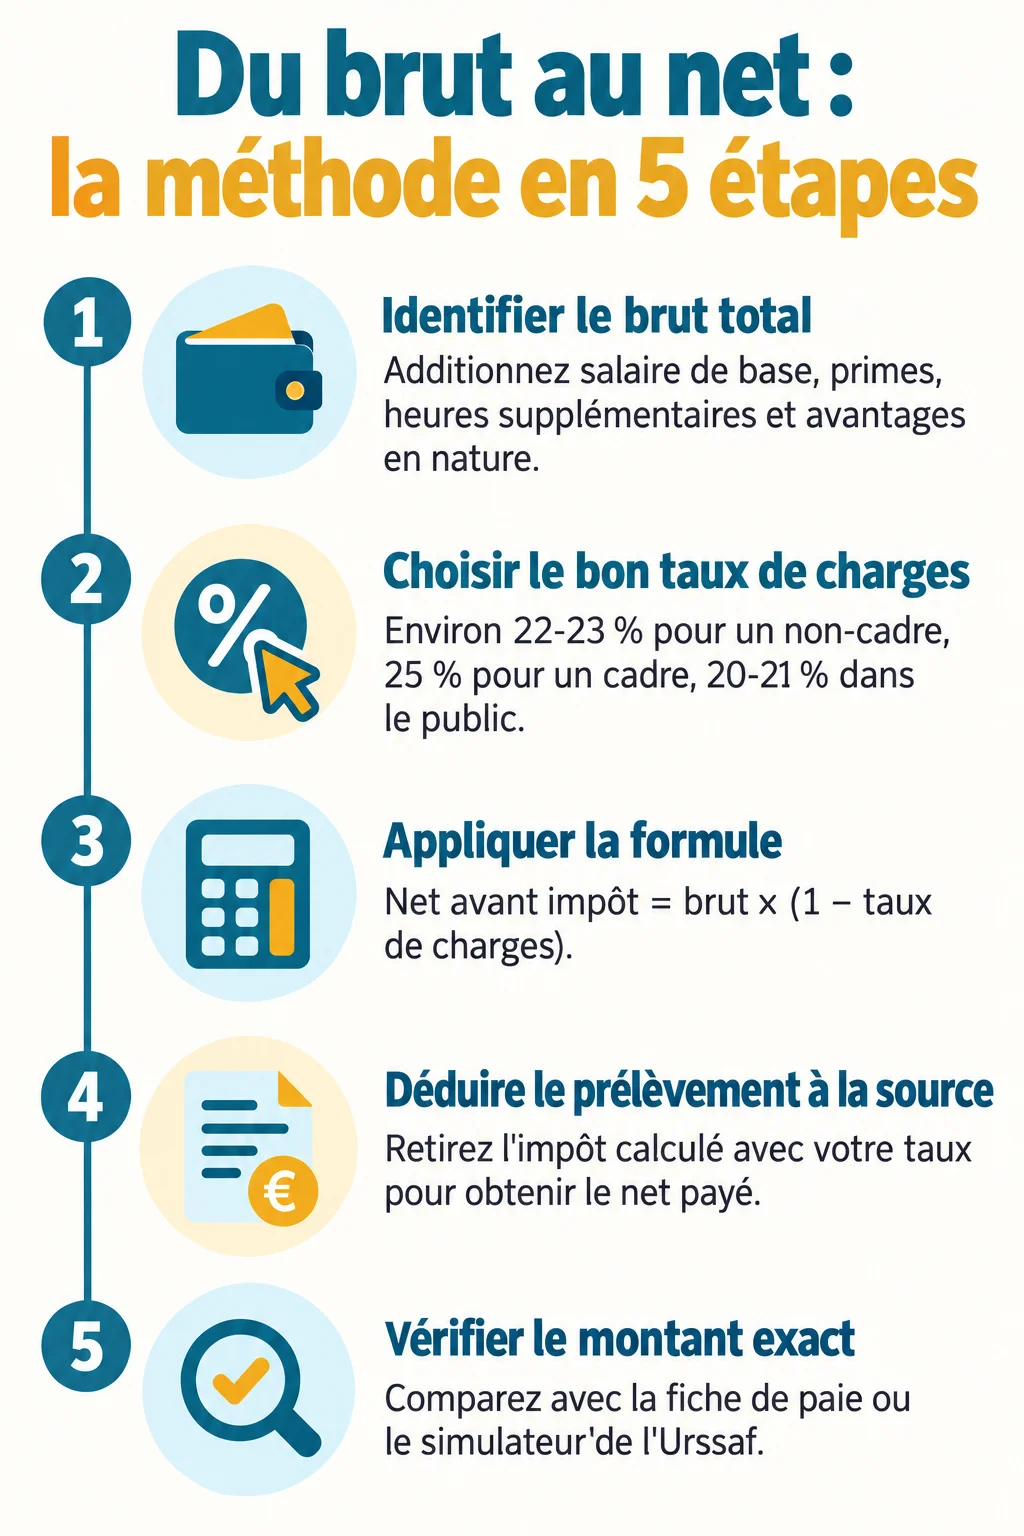
Le brut regroupe le salaire de base, les primes, les heures supplémentaires et les avantages en nature. C’est sur cette somme que sont calculées toutes les retenues. Un brut qui intègre une prime exceptionnelle produira donc un net plus élevé ce mois-là, sans que le taux de charges ait bougé.
Cotisations et contributions retirées
Les retenues comprennent la CSG, la CRDS, l’assurance vieillesse, la retraite complémentaire et la couverture santé. La CSG s’élève à 9,2 %, dont 6,8 % sont déductibles du revenu imposable, selon Hellowork. Les salariés d’Alsace-Moselle supportent en plus une cotisation maladie de 1,3 %.
Net avant impôt et net après prélèvement à la source
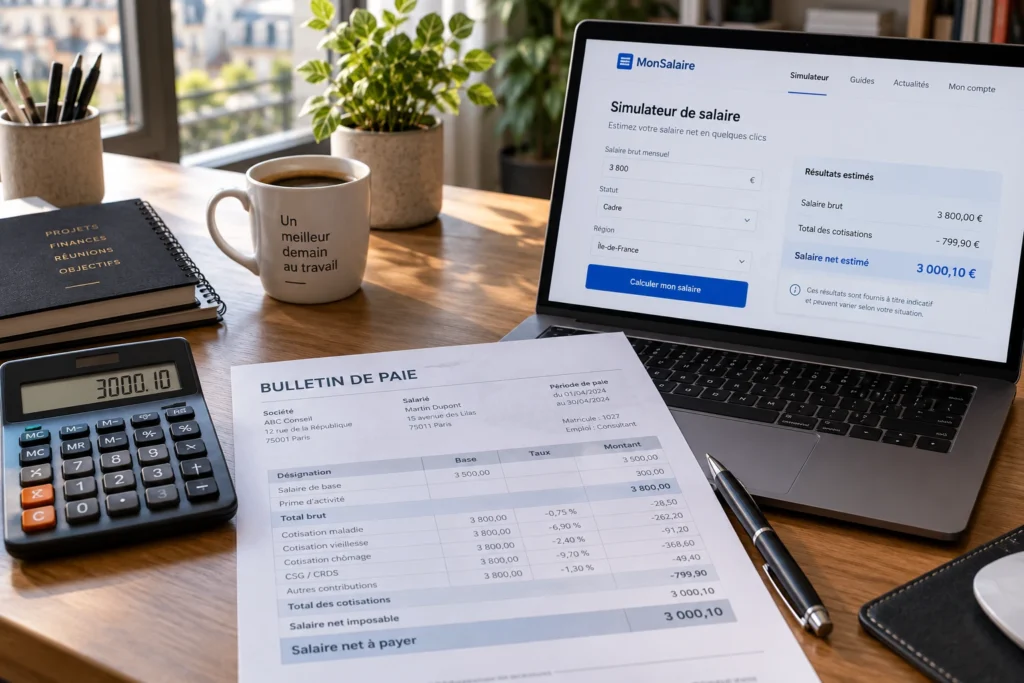
Votre bulletin affiche deux montants distincts. Le net avant impôt correspond au brut diminué des cotisations. Le net payé, lui, est le net avant impôt diminué du prélèvement à la source, calculé avec votre taux d’imposition.
Calcul salaire brut net : la formule pas à pas
La formule tient en une ligne : net = brut × (1 − taux de charges). Il suffit donc de choisir le bon taux, puis de multiplier.
Pour visualiser la manipulation à l’écran, cette vidéo de la chaîne Sobeez détaille le passage du brut au net.
Les taux moyens selon le statut
- Non-cadre : environ 22 à 23 % de charges, soit 77 à 78 % du brut conservé.
- Cadre : environ 25 % de charges, soit 75 % du brut conservé.
- Fonction publique : environ 20 à 21 % de charges.
Dans mon expérience, le piège le plus fréquent consiste à appliquer 77 % à tout le monde. Mutuelle, convention collective et niveau de salaire déplacent le résultat, et seule la fiche de paie ou le simulateur de l’Urssaf tranche.
Exemple sur 2 000 € brut par mois
- Non-cadre : 2 000 × 0,77 = 1 540 € net (Cadremploi).
- Cadre à 25 % de charges : 2 000 × 0,75 = 1 500 € net avant impôt (calcul-salaire-brut-en-net.fr).
- Fonctionnaire à 20 % de charges : 2 000 × 0,80 = 1 600 € net, selon la moyenne de 20 à 21 % donnée par Hellowork.
Voici une table de correspondance pour les montants courants. Elle reste une estimation fondée sur des taux moyens.
| Brut mensuel | Non-cadre (77 %) | Cadre (75 %) | Public (80 %) |
|---|---|---|---|
| 1 800 € | 1 386 € | 1 350 € | 1 440 € |
| 2 000 € | 1 540 € | 1 500 € | 1 600 € |
| 2 500 € | 1 925 € | 1 875 € | 2 000 € |
| 3 000 € | 2 310 € | 2 250 € | 2 400 € |
Comment passer du net au brut
Pour remonter du net au brut, il faut diviser le net par (1 − taux de charges). Cette opération inverse exactement la formule précédente.
Le raccourci du coefficient 1,3
Multiplier le net par 1,3 donne une estimation rapide du brut. Ce coefficient suppose environ 23 % de charges et fournit un ordre de grandeur, avec un écart possible selon le statut. Je l’utilise pour une première approche, jamais pour signer un contrat.
Exemple : 1 500 € net en brut
- Non-cadre à 22 % de charges : 1 500 ÷ 0,78 = 1 923 € brut (calcul-salaire-brut-en-net.fr).
- Cadre à 25 % de charges : 1 500 ÷ 0,75 = 2 000 € brut.
- Raccourci 1,3 : 1 500 × 1,3 = 1 950 € brut.
L’écart entre 1 923 € et 2 000 € suffit à fausser une négociation d’embauche. Il faut donc toujours préciser le statut avant de convertir.
Adapter le calcul à son temps de travail
Un salaire annuel se convertit en mensuel en divisant par le nombre de mois de paie, soit 12 dans le cas général. Certaines conventions prévoient un 13e mois, voire un 14e : le diviseur passe alors à 13 ou 14. Un brut annuel de 30 000 € donne ainsi 2 500 € par mois sur 12 mois, soit environ 1 925 € net pour un non-cadre.
Temps partiel et 39 heures
À 20 € brut de l’heure, un non-cadre du privé touche 2 689 € net par mois en 39 heures, contre 1 931 € net en 28 heures, d’après l’outil Hellowork. Le temps partiel réduit le brut au prorata des heures, puis le même taux de charges s’applique.
Heures supplémentaires
Les heures supplémentaires sont majorées de 25 % pour les huit premières heures au-delà de 35 heures, puis de 50 % au-delà, sauf accord collectif prévoyant au moins 10 % (calcul-salaire-brut-en-net.fr). Il faut les ajouter au brut avant d’appliquer le taux de charges.
Cas particuliers : apprentis, stagiaires, fonction publique
- Apprentis : le salaire est exonéré de cotisations jusqu’à 50 % du Smic, soit 933,51 € avec le Smic au 1er janvier 2026 (Hellowork).
- Stagiaires : la gratification est exonérée de charges dans la limite de 15 % du plafond de la Sécurité sociale, soit 4,50 € par heure (Hellowork).
- Fonctionnaires et contractuels : les taux diffèrent du privé, avec une retenue moyenne de 20 à 21 % pour les fonctionnaires.
Dans ces trois cas, la règle des 23 % ne s’applique pas. Je recommande de partir du seuil d’exonération ou du taux du statut concerné.
Du net au net après impôt : le prélèvement à la source
Le prélèvement à la source s’applique au net imposable, pas au net avant impôt. Sans taux personnalisé, l’employeur utilise un taux neutre, déterminé par une grille selon le montant du net imposable.
Pourquoi le net imposable est plus élevé
La CSG comporte 2,4 points non déductibles du revenu imposable, et la CRDS de 0,5 % ne l’est pas non plus (Service Public). Ces montants sont donc réintégrés dans le net imposable, qui dépasse légèrement le net avant impôt.
Quand choisir le taux personnalisé
Le taux personnalisé reflète la situation réelle du foyer fiscal. Il convient quand les revenus du foyer diffèrent nettement de ceux d’un célibataire, par exemple avec un conjoint aux revenus plus élevés. Le taux neutre peut alors prélever trop ou trop peu.
Quel simulateur pour un calcul salaire brut net fiable
Les simulateurs officiels de l’Urssaf (mon-entreprise), du Code du travail numérique et de Service Public donnent le résultat le plus solide. Ils appliquent les taux en vigueur et demandent le statut, le temps de travail et la date d’embauche.
Ce que les simulateurs ignorent
Ils ne connaissent ni votre convention collective ni votre mutuelle d’entreprise. Un contrat avec une mutuelle coûteuse ou une prévoyance renforcée produira donc un net inférieur à celui affiché.
Comparer avec la fiche de paie
La méthode la plus sûre consiste à comparer le résultat du simulateur avec votre dernier bulletin. Si l’écart reste inférieur à quelques dizaines d’euros, vous pouvez réutiliser votre taux réel de charges pour vos prochaines projections.
Questions fréquentes
Quelle est la différence entre le salaire brut et le net pour un apprenti ?
Le salaire d’un apprenti est exonéré de cotisations jusqu’à 50 % du Smic, soit 933,51 € avec le Smic de 2026. Sous ce seuil, net et brut sont très proches. Au-delà, des prélèvements s’appliquent et l’écart se creuse.
Comment calculer un salaire brut en net avec des heures supplémentaires ?
Il faut d’abord majorer les heures de 25 % pour les huit premières au-delà de 35 heures, puis de 50 %, et ajouter le total au brut de base. Avec 4 heures supplémentaires à 20 € de l’heure, la majoration ajoute 100 € au brut. Pour un calcul salaire brut net avec heures supplémentaires, appliquez ensuite votre taux de charges à ce brut complet.